పిల్లల చదువులు, కుటుంబ ఖర్చులపై ఒత్తిడి
పదవీ విరమణ లోపు అప్పు తీర్చాలనే తాపత్రయం
నెలవారీ ఖర్చుల విషయంలో ఆందోళన
గృహరుణ గ్రహీతల ముందు కొంపముంచుతున్న వడ్డీ భారం
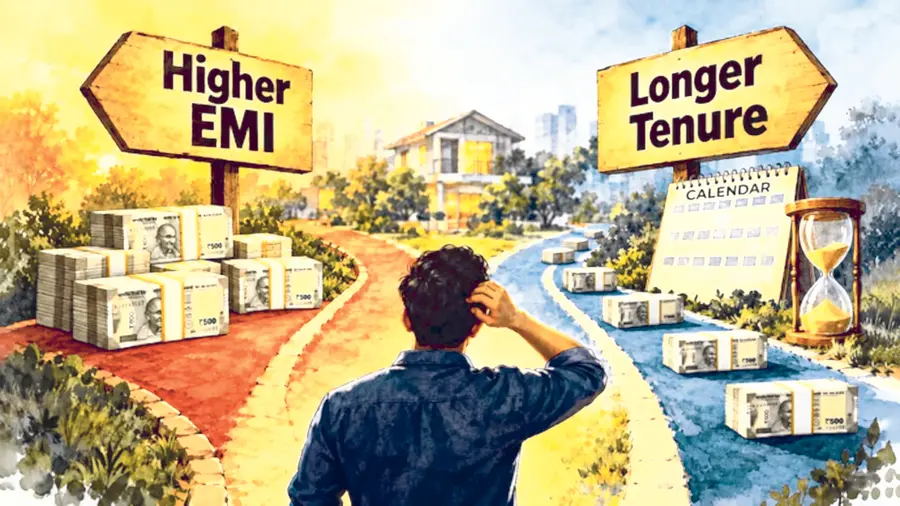
న్యూఢిల్లీ : సొంతింటి కలను నిజం చేసుకు నేందుకు తీసుకున్న గృహ రుణమే ఇప్పుడు కొందరికి ఆర్థిక పరీక్షగా మారుతోంది. వడ్డీ రేట్లు పెరిగితే నెలవారీ ఈఎంఐ పెంచుకోవాలా? లేక అప్పు తీర్చే గడువును పొడిగించుకోవాలా? ఈఎంఐ పెంచితే వడ్డీ భారం తగ్గుతుంది. గడువు పెంచితే నెలవారీ ఖర్చులకు కొంత ఊరట లభిస్తుంది. కానీ రెండో మార్గంలో ఏండ్ల తరబడి అదనపు వడ్డీ చెల్లించాల్సి రావచ్చు. మరి ఏది సరైన నిర్ణయం? ఏ విధంగా ముందుకెళ్లాలి? అనేవి ఇప్పుడు గృహ రుణగ్రహీతలను వెంటాడుతోంది. మరీ ముఖ్యంగా మధ్య తరగతి ప్రజలకు ఇది మరింత కఠినంగా మారింది.
పదవీ విరమణకు ముందు అప్పులేని జీవితాన్ని గడపాలని గురుగ్రామ్కు చెందిన ఐటీ ఉద్యోగి గౌరవ్ సోలంకి భావిస్తున్నారు. ఆయన వయసు 50 ఏండ్లు దాటింది. మరికొన్ని సంవత్సరాల్లో ఉద్యోగ జీవితం ముగియనుంది. ఆ తర్వాత కూడా గృహ రుణ వాయిదాలు చెల్లించడం ఆయనకు ఇష్టం లేదు. అందుకే ప్రస్తుత ఖర్చుల్లో కోత విధించుకోవడంతోపాటు కొన్ని పెట్టుబడులను తగ్గించుకునైనా సరే రుణాన్ని త్వరగా తీర్చాలని నిర్ణయించుకున్నారు. కానీ, ఇండోర్కు చెందిన 35 ఏండ్ల అశుతోష్ శర్మ ఆలోచన మరోలా ఉంది. ఇద్దరు పిల్లల చదువులు, ఇంటి ఖర్చులు, ఇతర అవసరాల మధ్య నెలవారీ ఆదాయాన్ని సర్దుబాటు చేసుకోవడమే ఆయనకు సవాలుగా మారింది. ఈఎంఐ పెరిగితే పిల్లల భవిష్యత్తు కోసం చేసే పొదుపుపై ప్రభావం పడుతుందనీ, అత్యవసర పరిస్థితులకు డబ్బు మిగలకపోవచ్చని ఆయన ఆందోళన చెందుతున్నారు. అందుకే నెలవారీ బడ్జెట్ను కుదించే బదులు రుణ గడువును పెంచుకోవాలని భావిస్తున్నారు.
ఇక్కడ ఇద్దరి లక్ష్యం అప్పు తీర్చుకోవడమే. కానీ ఒకరికి పదవీ విరమణకు ముందు రుణ విముక్తి కావాలి. మరొకరికి కుటుంబ అవసరాలకు ఆటంకం కలగకుండా అప్పు చెల్లించాలి. ఫ్లోటింగ్ వడ్డీ రేటుతో గృహ రుణాలు తీసుకున్నవారిలో చాలామందికి ఇదే సందిగ్ధ పరిస్థితి ఎదురవుతోంది.
రూ.19 లక్షల అదనపు వడ్డీ భారం
ఆర్బీఐ రెపో రేటును 5.50 శాతానికి పెంచిన నేపథ్యంలో, రుణానికి అనుసంధానమైన వడ్డీ రేటు, బ్యాంకు నిబంధనలను బట్టి గృహ రుణాలపై వడ్డీ మారవచ్చు. దీంతో ఈఎంఐ పెరగడం లేదా రుణ చెల్లింపు గడువు పొడిగించడం వంటి పరిస్థితులు ఏర్పడవచ్చు. లివరేజ్డ్ గ్రోత్ సీఈఓ అశ్విని బజాజ్ వివరించిన ఉదాహరణ ఈ వ్యత్యాసాన్ని స్పష్టం చేస్తోంది. రూ.50 లక్షల గృహ రుణానికి ఇంకా 20 ఏండ్ల గడువు ఉండి, వడ్డీ రేటు 8 శాతంగా ఉంటే నెలవారీ ఈఎంఐ సుమారు రూ.41,822. మొత్తం వడ్డీ భారం రూ.50.37 లక్షల వరకు ఉంటుంది. వడ్డీ రేటు 9 శాతానికి పెరిగి, అదే రేటు మిగిలిన కాలమంతా కొనసాగితే ఈఎంఐని రూ.44,986కు పెంచి 20 ఏండ్లలో రుణాన్ని తీర్చవచ్చు. అప్పుడు మొత్తం వడ్డీ సుమారు రూ.57.97 లక్షలు అవుతుంది. అదే పాత ఈఎంఐని కొనసాగిస్తే రుణ గడువు సుమారు 25 ఏండ్ల మూడు నెలలకు పెరగవచ్చు. మొత్తం వడ్డీ రూ.77 లక్షలకు చేరవచ్చు. అంటే దాదాపు రూ.19 లక్షలు అదనంగా చెల్లించాల్సి రావచ్చు.
'ఆదాయం చూసి నిర్ణయం తీసుకోవాలి'
ఈఎంఐ పెంచితే అసలు రుణం వేగంగా తగ్గుతుంది. దాంతో భవిష్యత్తులో చెల్లించాల్సిన వడ్డీ కూడా తగ్గుతుంది. అయితే అదనపు వాయిదా కుటుంబ బడ్జెట్కు భారంగా మారితే ఈ ప్రయోజనం కోసం ఇతర అవసరాలను త్యాగం చేయాల్సి వస్తుంది. ప్రాపర్టీడ్రోన్ రియాల్టీ సహ వ్యవస్థాపకుడు, సీఈఓ నిఖిల్ మావాలే అభిప్రాయం ప్రకారం.. ఆదాయం స్థిరంగా ఉండి, అదనపు ఈఎంఐ చెల్లించగలిగేవారు వాయిదాను పెంచుకోవడం మంచిది. అదనపు డబ్బు అందుబాటులో ఉన్నప్పుడు కొంత మొత్తాన్ని ముందస్తుగా చెల్లించడం ద్వారా కూడా రుణ భారాన్ని తగ్గించుకోవచ్చు.
ముందస్తు చెల్లింపులతో మధ్యేమార్గం
రుణగ్రహీతలకు ఈఎంఐ పెంచడం, గడువు పొడిగించడం మాత్రమే మార్గాలు కావనీ, అత్య వసర నిధులు, బీమా, కుటుంబ అవసరాలకు సరిపడా డబ్బు పక్కన పెట్టిన తర్వాత మిగిలిన మొత్తంతో పాక్షిక ముందస్తు చెల్లింపులు చేయ వచ్చని ఆర్థిక నిపుణులు సూచిస్తున్నారు. దీనివల్ల నెలవారీ ఈఎంఐని భారీగా పెంచుకోకుండానే అసలు రుణాన్ని తగ్గించుకునే అవకాశం ఉంటుం దని హితవు పలుకుతున్నారు. ''ఆర్థిక పరిస్థితులు మారినప్పుడు నిర్ణయాన్ని కూడా మార్చుకో వచ్చు. ఖర్చులు పెరిగిన సమయంలో గడువు పొడిగించుకుని, ఆదాయం పెరిగినప్పుడు ఈఎం ఐని పెంచుకోవచ్చు. వార్షిక బోనస్లు వచ్చిన ప్పుడు కొంత మొత్తాన్ని ముందస్తుగా చెల్లించ వచ్చు. గృహ రుణాన్ని త్వరగా తీర్చుకోవడమే ఆర్థిక తెలివికి కొలమానం కాదు. అప్పు తగ్గించు కుంటూనే పిల్లల భవిష్యత్తు, వైద్య అవసరాలు, అత్యవసర ఖర్చులు, పదవీ విరమణ కోసం పొదు పును కాపాడుకోవాలి. వడ్డీ ఆదా చేయాలనే తొం దరలో కుటుంబాన్ని ఆర్థిక ఇబ్బందుల్లోకి నెట్టకూ డదు. అప్పుతీర్చే వేగం కంటే, ఆ ప్రయాణంలో ఆర్థిక భద్రతను నిలబెట్టుకోవడమే అసలైన విజయం'' అని సూచిస్తున్నారు.
'ఆర్థిక స్థిరత్వం కీలకం'
మరోవైపు పిల్లల చదువులు, వైద్యం, ఇతర అప్పులు, ఉద్యోగంపై అనిశ్చితి వంటి సమస్యలు ఉన్నవారు ఈఎంఐ పెంచే ముందు జాగ్రత్తగా ఆలోచించాలి. నెలవారీ ఖర్చులన్నీ పోగా అత్యవసర అవసరాలకు డబ్బు మిగలడం కూడా అంతే ముఖ్యం. ఫెడరల్ బ్యాంక్ రిటైల్ అసెట్ విభాగం బిజినెస్ హెడ్ ఇందిరేశ్ ఎన్. ఫాల్తాంకర్ ప్రకారం.. రుణ గడువు పొడిగించడం వల్ల నెలవారీ నగదు లభ్యత మెరుగుపడుతుంది. అయితే ఎక్కువ కాలం రుణం కొనసాగితే మొత్తం వడ్డీ భారం పెరుగుతుంది. అందువల్ల ఆదాయం, కుటుంబ బాధ్యతలు, ఆర్థిక స్థిరత్వాన్ని బట్టి నిర్ణయం తీసుకోవాలి.

కామెంట్లు (0)