‘‘బ్యాంకుల తలుపులు కేవలం పారిశ్రామిక వేత్తలకే కాదు, దేశానికి వెన్నెముకైన రైతన్నకు, పేద కార్మికుడికి కూడా సమానంగా తెరుచుకున్నప్పుడే ప్రభుత్వరంగ బ్యాంకింగ్కి నిజమైన సార్థకత లభిస్తుంది’’ - బాబు జగ్జీవన్ రామ్, భారత మాజీ ఉప ప్రధాని భారత బ్యాంకింగ్ రంగంలో, ముఖ్యంగా ప్రభుత్వ రంగ బ్యాంకింగ్ వ్యవస్థలో కీలక మార్పులకు రంగం సిద్ధమవుతున్న సంకేతాలు వరుసగా వెలువడుతున్నాయి. ఈ మార్పులు కోట్లాది ప్రజల పొదుపులు, రైతులు, కార్మికులు, మధ్యతరగతి కుటుంబాలు, చిన్న-మధ్యతరహా పరిశ్రమలతో ముడిపడి ఉన్నందున వాటి ప్రభావాన్ని అర్థం చేసుకోవడం అత్యవసరం. ఎందుకంటే ప్రభుత్వ రంగ బ్యాంకుల్లోని పొదుపులు ప్రజలవే, వాటి మూలధనంలో ప్రజల పన్నుల సొమ్ము, వాటి లాభాల్లో లక్షలాది బ్యాంకు ఉద్యోగుల శ్రమ కీలకపాత్ర పోషిస్తున్నాయి. ‘వికసిత్ భారత్ 2047’ లక్ష్య సాధనలో బ్యాంకింగ్ రంగం పాత్ర ఎలా ఉండాలనే అంశంపై అధ్యయనం చేసేందుకు ఉన్నతస్థాయి కమిటీని ఏర్పాటు చేయనున్నట్లు ఆర్థికమంత్రి నిర్మలా సీతారామన్ 2026-27 బడ్జెట్ ప్రసంగంలో ప్రకటించారు. ఆగస్టు 17-18 తేదీల్లో ఆర్థిక మంత్రిత్వ శాఖ నిర్వహించిన ప్రభుత్వ రంగ బ్యాంకుల శిఖరాగ్ర సమావేశం ‘కాన్ఫ్లుయెన్స్ 2026’లో ఈ కమిటీకి అందజేయాల్సిన ప్రతిపాదనలపై చర్చ జరిగింది. ఇదే సమయంలో ప్రపంచంలోని ఐదు అతిపెద్ద బ్యాంకుల్లో కనీసం ఒక భారతీయ బ్యాంకు ఉండాలన్న ఆకాంక్షను ప్రధానమంత్రి స్వాతంత్ర్య దినోత్సవ ప్రసంగంలో వ్యక్తం చేశారు. బ్యాంకుల పరిమాణం పెరగడం, ఆర్థిక వ్యవస్థ విస్తరించడం వంటి లక్ష్యాలు ఒకవైపు ఉంటే.. ప్రజల పొదుపునకు రక్షణ, వ్యవసాయం-ఎంఎస్ఎం ఈలకు చౌక రుణాలు, ఉపాధి కల్పన, సామాజిక బాధ్యత మరోవైపు ఉన్నాయి. ఈ నేపథ్యంలో రాబోయే బ్యాంకింగ్ సంస్కరణలు ఎవరి ప్రయోజనాలకు దోహదపడతాయి? ప్రజల సొమ్ముతో నడిచే ప్రభుత్వ రంగ బ్యాంకుల అసలు లక్ష్యం ఏమిటి? ఈ నినాదాల వెనుక ఉన్న నిజాలేమిటి? పరిశీలించాల్సిన సమయం ఇదే. పొదుపు సామాన్యులది.. లాభాల పంట కార్పొరేట్లకు ప్రభుత్వ రంగ బ్యాంకుల డిపాజిట్లలో అరవై శాతానికి పైగా సామాన్య ప్రజలు, ఉద్యోగులు, పదవీ విరమణ చేసినవారు భవిష్యత్తు అవసరాల కోసం దాచుకున్న సొమ్మే. పొదుపు ఖాతాలపై బ్యాంకులు చెల్లించే వడ్డీ 2.5 నుంచి 2.7 శాతం, ఫిక్స్డ్ డిపాజిట్లపై సుమారు 6.5 శాతం మాత్రమే. మరోవైపు ద్రవ్యోల్బణం ఆరు శాతానికి చేరువలో ఉండటంతో సామా న్యుల పొదుపువిలువ క్రమంగా తగ్గుతోంది. రుణాల విషయంలోనూ పరిస్థితి భిన్నంగా లేదు. బ్యాంకులిచ్చే మొత్తం రుణాల్లో నలభై శాతం వ్యవసాయం, చేతివృత్తులు, చిన్న మధ్యతరహా పరిశ్రమలు వంటి ప్రాధాన్యతా రంగాలకు ఇవ్వాలన్న నిబంధన ఉంది. అయితే సంస్కరణల తర్వాత మైక్రోఫైనాన్స్ సంస్థలు, ఎన్బీఎఫ్సీలకు ఇచ్చే రుణాలను కూడా ప్రాధాన్యతా రంగ రుణాలుగా పరిగణించే విధానం వచ్చింది. దీని ఫలితంగా ప్రభుత్వ రంగ బ్యాంకులు రూ.14 లక్షల కోట్లను ఎన్బీఎఫ్సీలకు ఇచ్చాయి. ఆ సంస్థలు అదే సొమ్మును సామాన్యులకు 20-30 శాతం వడ్డీలకు రుణాలుగా అందిస్తు న్నాయి. బ్యాంకులే నేరుగా తక్కువ వడ్డీకి రుణాలు ఇవ్వగలిగినప్పుడు మధ్యవర్తుల అవసరమేమిటి? ఒకవైపు సామాన్యుడు తన పొదుపుపై తక్కువ వడ్డీ పొందుతుండగా, మరోవైపు అవసరమైన రుణం కోసం అధిక వడ్డీలు చెల్లించాల్సి వస్తోంది. ఈ పరిస్థితి కుటుంబాలను అప్పుల భారంలోకి నెట్టడమే కాదు, బలవన్మరణాలకు ఉసిగొల్పుతోంది. ఇదికాక గత ఐదేండ్లలో కనీస నిల్వ లేకపోవడం, సరిపడా బ్యాలెన్స్ లేకుండా చెక్కులు జారీ చేయడం తదితర కారణాలతో ప్రభుత్వ, ప్రైవేట్ బ్యాంకులు ఖాతాదారుల నుంచి రూ.28,495 కోట్లను పెనాల్టీల రూపంలో వసూలు చేశాయి. చాలీచాలని ఆదాయాలతో జీవిస్తున్న ఖాతాదారులపై ఇలాంటి భారాలు ఎంతవరకు సమంజసం?
ప్రభుత్వ బ్యాంకుల్లోనూ శ్రమదోపిడీ
ప్రభుత్వ రంగ సంస్థలు లేబర్ చట్టాలను అమలు చేస్తూ ‘మోడల్ ఎంప్లాయర్’గా ఉండాలి. పెరుగుతున్న బ్యాంకింగ్ వ్యాపారానికి అనుగుణంగా పర్మినెంట్ ఉద్యోగులను నియమించాలి. కానీ ప్రభుత్వ రంగ బ్యాంకుల్లో పర్మినెంట్ ఉద్యోగు లతో చేయించాల్సిన పనులను కేజువల్, టెంపరరీ, అప్రెంటీస్, కాంట్రాక్టు, ఫిక్స్డ్ టర్మ్, బిజినెస్ కరస్పాండెంట్ల వంటి వివిధ వర్గాల సిబ్బందితో నిర్వహిస్తున్నారు. వారికి సరైన వేతనాలు, సేవా, సెలవు వంటి సౌకర్యాలు అందడం లేదు. బ్యాంకు యూనియన్ల సమా చారం ప్రకారం కనీసం 1.40 లక్షల పర్మినెంట్ ఉద్యోగాలు ఖాళీగా ఉన్నాయి. దేశంలో పనిచేయగల వయసులో ఉన్న యువతలో 52 శాతం మంది నిరుద్యోగులుగా ఉన్నారని ప్రభుత్వ లెక్కలు చెబుతున్నాయి. బ్యాంకుల్లో ఖాళీలను భర్తీ చేయడం ద్వారా లక్షల కుటుంబాలకు ఉపాధి లభించడంతోపాటు వారి కొనుగోలు శక్తి పెరిగి ఆర్థిక వ్యవస్థకు కూడా ప్రయోజనం కలుగుతుంది.
దేశ ఆర్థిక వనరులు కార్పొరేట్ కంపెనీలకు ధారాదత్తం
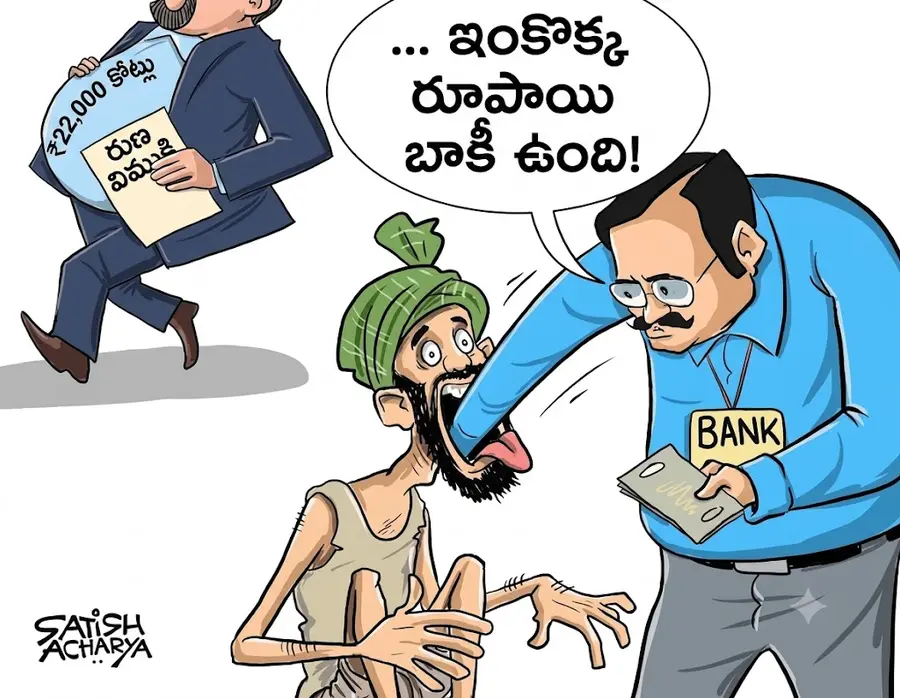
ఎన్డీఏ ప్రభుత్వం అధికారంలోకి వచ్చాక మొండి బాకీలను సమర్థవంతంగా వసూలు చేస్తామని ప్రకటించింది. ఆ పేరుతో 2016లో ఇన్సాల్వెన్సీ అండ్ బ్యాంక్రప్టసీ చట్టం తెచ్చింది, నేషనల్ కంపెనీ లా ట్రిబ్యునల్స్ (ఎన్సీఎల్టీ)లను ఏర్పాటు చేసింది. కానీ అంతకుముందు ఎన్నడూ లేనంతగా, బ్యాంకులు ఇప్పుడు పెద్ద ఎత్తున మొండి బాకీలను రద్దు చేసుకుంటున్నాయి. రిలయన్స్ కమ్యూనికేషన్స్, వీడియోకాన్ ఇండస్ట్రీస్, జీ నెట్వర్క్ వంటి ఏడు కంపెనీలు చెల్లించాల్సిన సొమ్ములో 97 శాతం రద్దయిపోగా, కేవలం మూడు శాతమే వసూలైంది. ఈ ప్రభుత్వ హయాంలో బ్యాంకులు రూ.18 లక్షల కోట్ల మొండి బాకీలను రద్దు చేసుకున్నాయి. దేశ ప్రజల సొమ్ముతో, లక్షలాది బ్యాంకు ఉద్యోగుల శ్రమతో సంపాదిం చిన లాభాలు, ప్రజలపై పన్నుల ద్వారా సమకూరిన పెట్టుబడి - బాకీల రద్దు రూపంలో ప్రవాహంలా కార్పొరేట్ కంపె నీలకు చేరాయి. ప్రభుత్వం చేసిన చట్టాలు బాకీలను వసూలు చేయటానికి కాక, కార్పొరేట్ రుణాల రద్దుకే చట్టబద్ధత కల్పించాయి. ఇదే సొమ్మును సమ్మిళిత వృద్ధి కోసం సామాన్య ప్రజలకు, వ్యవసాయ రంగానికి, ఎంఎస్ఎంఈ రంగానికి రుణాలుగా ఇచ్చి ఉంటే దేశ ఆర్థిక వ్యవస్థ మరింత అభివృద్ధి చెంది, ఉపాధి అవకాశాలు పెరిగేవి. ఇప్పటికీ వ్యవసాయ, గ్రామాభివృద్ధి రంగాలకు ఇచ్చిన చిన్న రుణాలు 74 శాతం వరకు వసూలవుతున్నా యన్నది గమనార్హం. కార్పొరేట్ శక్తులు, బ్యూరోక్రసీ, రాజకీయ శక్తుల అపవిత్ర కూటమి (నెక్సస్) వల్లనే ఇంతటి ప్రజాధనం దోపిడీకి గురవుతోందన్నది వాస్తవం కాదా? ఇది కాకులను కొట్టి గద్దలకు వేయటం కాక మరేమిటి?
బ్యాంకింగ్ సంస్కరణలు ప్రజల కోసం జరగాలి
దేశ ఆర్థిక వ్యవస్థకు వెన్నెముకగా నిలుస్తున్న ప్రభుత్వ రంగ బ్యాంకులను మరింత బలోపేతం చేయాల్సిన సమయంలో, వాటిని ప్రైవేటీకరణ, కార్పొరేటీకరణ, విదేశీ పెట్టుబడుల వైపు నెట్టే ప్రయత్నాలు ఆందోళన కలిగిస్తున్నాయి. ప్రభుత్వ రంగ బ్యాంకుల కీలక పదవులకు ప్రైవేటు కార్పొరేట్ సంస్థల్లో పనిచేసిన వారిని నియమించడం, బ్యాంకుల మూలధనంలో విదేశీ పెట్టుబడి పరిమితిని 49 శాతానికి పెంచే ప్రయత్నాలు దేశ బ్యాంకింగ్ వ్యవస్థ భవిష్యత్తుపై ప్రశ్నలు లేవనెత్తుతున్నాయి. బ్యాంకులు కేవలం లాభాలు ఆర్జించే సంస్థలు కావు. ప్రజల పొదుపే వాటికి ప్రధాన ఆధారం. ప్రజల డబ్బుతో నడిచే ప్రభుత్వ రంగ బ్యాంకులు ప్రజా ఆస్తులు, ప్రజాసంస్థలు. కాబట్టి వాటి నిర్వహణలో ప్రజాసంక్షేమానికే ప్రాధాన్యం ఉండాలి. విదేశీ పెట్టుబడులు సహజంగానే లాభదాయకతను ప్రధాన లక్ష్యంగా పెట్టుకుంటాయి. అంతర్జాతీయ ఆర్థిక పరిస్థితులు మారినప్పుడు పెట్టుబడులు వెనక్కి వెళ్లే అవకాశం ఉంటుంది. అలాంటి పరిస్థితుల్లో దేశ ఆర్థిక స్థిరత్వంతో పాటు బ్యాంకింగ్ వ్యవస్థ, ప్రజల పొదుపుపైనా ప్రభావం పడే ప్రమాదం ఉంది. అందువల్ల బ్యాంకింగ్ రంగ సంస్కరణలు కార్పొరేట్ లాభాల కోసం కాకుండా ప్రజల ప్రయోజనాల కోసం ఉండాలి. ఈ అంశాలపై విస్తృత ప్రజా చర్చ జరగాల్సిన అవసరాన్ని గుర్తించిన యునైటెడ్ ఫోరం ఆఫ్ బ్యాంక్ యూనియన్స్ ఈ నెల 28, 29, 30 తేదీల్లో దేశవ్యాప్త సమ్మెకు పిలుపునిచ్చింది. ఇది కేవలం బ్యాంకు ఉద్యోగుల సమస్య కాదు. ప్రతి ఖాతాదారుడి, రైతు, చిన్న వ్యాపారి, నిరుద్యోగి సమస్య. దాన్ని ప్రజానికం అర్థం చేసుకోవాలి.
ప్రజల ప్రయోజనాలే ప్రధానం కావాలి
ప్రజల పొదుపుకు ద్రవ్యోల్బణం నుంచి రక్షణ కల్పించేలా వడ్డీ రేట్లు పెంచాలని, వ్యవసాయం, గ్రామీణాభివృద్ధి, చిన్న–మధ్యతరహా పరిశ్రమలు, మౌలిక వసతుల రంగాలకు నేరుగా తక్కువ వడ్డీకి రుణాలు అందించాలని యూనియన్లు కోరుతు న్నాయి. ఖాతాదారులపై భారంగా మారిన పెనాల్టీలను రద్దుచేయాలి. తాత్కాలిక ఉద్యోగులను పర్మినెంట్ చేయాలి, ఖాళీల ను భర్తీ చేయాలి. బ్యాంకు బోర్డుల్లో ఉద్యోగ సంఘాలతో పాటు రైతు, కార్మిక, ఎంఎస్ఎంఈ రంగాల నిపుణులకు ప్రాతినిధ్యం కల్పించాలి. తద్వారా రుణాల మంజూరు, వసూళ్లలో పారదర్శకత, జవాబుదా రీతనం పెరుగుతాయి. బ్యాంకింగ్ సంస్కరణలపై ఏర్పాటు చేసే ఉన్నతస్థాయి కమిటీల్లోనూ వివిధ వర్గాల ప్రజలకు ప్రాతినిధ్యం ఉండాలి. ప్రభుత్వరంగ బ్యాంకులు కేవలం ఆర్థిక సంస్థలు కాదు, అవి ప్రజల పొదుపుకు, రైతుల రుణాలకు, చిన్న వ్యాపారాల అభివృద్ధికి, దేశ ఆర్థిక స్వావలంబనకు ఆధారం. అందువల్ల బ్యాంకు ఉద్యోగులు, రైతు-కార్మిక సంఘాలు, యువజన-పౌర సంఘాలు, ప్రజాతంత్రవాదులు కలిసి ప్రభుత్వరంగ బ్యాంకులను రక్షించు కోవాలి. ప్రజల డబ్బుతో నిర్మితమైన ప్రజా బ్యాంకింగ్ వ్యవస్థ ప్రజల ప్రయోజనాలకే పనిచేయాలి. అదే ఆర్థిక స్వావలంబనకు, సమ్మిళిత వృద్ధికి, సామాజిక న్యాయానికి బలమైన పునాది.
పి.వెంకటరామయ్య, 9553533815

కామెంట్లు (0)